Plano de saúde com coparticipação vale a pena para empresas que buscam equilibrar qualidade do benefício e controle financeiro. Diante dos custos crescentes da medicina suplementar, muitas organizações passaram a considerar esse modelo como uma alternativa mais estratégica para oferecer assistência médica aos colaboradores sem comprometer tanto o orçamento.
Para entender se esse modelo é uma verdadeira alavanca de economia real para o seu negócio, explicamos abaixo tudo o que você precisa saber sobre o funcionamento, as regras e as vantagens da coparticipação.
O que é coparticipação em plano de saúde?
A coparticipação em plano de saúde é um modelo de contratação no qual o beneficiário (o colaborador) paga uma pequena parte do valor do procedimento (consultas, exames ou terapias) quando o utiliza.
Esse modelo é regulamentado pela ANS (Agência Nacional de Saúde Suplementar) e tem como objetivo principal reduzir o uso desnecessário do plano de saúde, equilibrando o custo do convênio médico para as empresas sem abrir mão da cobertura.
Como funciona a coparticipação?
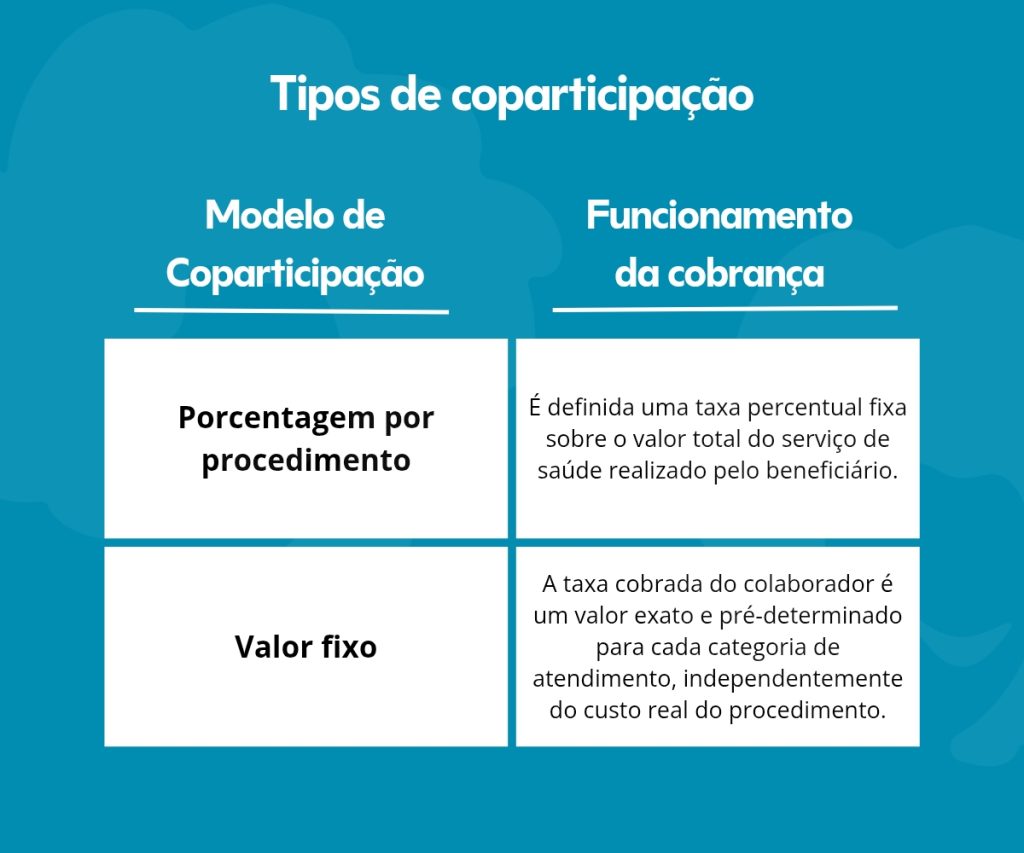
O mercado de seguro saúde e convênio médico trabalha majoritariamente com dois formatos de cobrança para a coparticipação:
Vantagens e desvantagens
Para tomar a melhor decisão, é preciso colocar os prós e contras na balança, analisando os dois lados da moeda:
Para a Empresa
- Vantagens: Redução imediata no valor da mensalidade fixa, diminuição da sinistralidade e maior previsibilidade orçamentária.
- Desvantagens: Se não houver uma boa comunicação interna, os colaboradores podem enxergar a mudança como perda de benefício.
Para os Colaboradores
- Vantagens: Acesso a um plano de saúde de excelente qualidade (muitas vezes com redes credenciadas melhores do que a empresa conseguiria pagar no modelo integral) normalmente por um custo de desconto em folha muito baixo.
- Desvantagens: Despesas variáveis no orçamento familiar em meses de maior necessidade médica ou tratamentos contínuos.
Os limites estabelecidos pela ANS
A ANS (Agência Nacional de Saúde Suplementar) estabelece regras para garantir mais transparência e equilíbrio nos contratos com coparticipação. A cobrança deve estar prevista de forma clara no contrato do plano de saúde, explicando quando ela acontece e como os valores serão aplicados aos colaboradores.
Além disso, existem limites para evitar cobranças abusivas. A coparticipação não pode ser cobrada em internações hospitalares, exceto em tratamentos psiquiátricos, e o valor pago pelo beneficiário pode chegar a, no máximo, 50% do custo do procedimento. O total cobrado também não pode ultrapassar o valor da mensalidade do plano.
Como a coparticipação afeta o reajuste do plano?
Um dos maiores vilões do RH é o reajuste anual por sinistralidade. Quando o plano é integral, a tendência é que os colaboradores utilizem o convênio de forma desordenada (como repetir exames sem necessidade ou ir ao pronto-socorro para casos ambulatoriais).
A coparticipação atua diretamente na raiz desse problema. Como existe uma taxa de uso, o colaborador reflete antes de acionar o plano de forma desnecessária. Com a redução dos sinistros, o reajuste anual da apólice no ano seguinte vem muito mais baixo, gerando uma sustentabilidade financeira a longo prazo para a empresa.
A coparticipação é ideal para qual perfil de empresa?
A coparticipação pode ser uma boa alternativa para empresas que desejam equilibrar qualidade do benefício e controle financeiro, ajudando a reduzir desperdícios e trazer mais previsibilidade para os custos do plano de saúde.
Pequenas e médias empresas
Para pequenas e médias empresas, a coparticipação pode ser uma forma mais acessível de oferecer convênio médico sem comprometer tanto o orçamento. Como as mensalidades costumam ser menores, o modelo ajuda empresas com estrutura financeira mais limitada a manterem um benefício competitivo para atrair e reter talentos.
Empresas que buscam previsibilidade financeira
Empresas que desejam maior controle sobre os custos com benefícios também podem se beneficiar da coparticipação. Isso porque a participação do colaborador tende a estimular o uso mais consciente do plano, reduzindo desperdícios e trazendo mais previsibilidade financeira para o contrato.
Negócios com histórico de alta sinistralidade
Empresas que enfrentam aumento frequente nos reajustes por excesso de utilização do plano podem usar a coparticipação como estratégia para equilibrar a sinistralidade. Com isso, a tendência é diminuir atendimentos desnecessários e controlar melhor os custos ao longo do tempo.
Empresas que desejam ampliar cobertura sem elevar muito os custos
A coparticipação também pode ajudar empresas que querem oferecer um benefício mais completo sem aumentar significativamente a mensalidade. Em muitos casos, a economia gerada permite contratar planos com rede credenciada maior ou coberturas mais amplas.
Equipes com perfil de uso equilibrado do plano
Empresas com colaboradores que utilizam o plano de forma moderada costumam se adaptar melhor à coparticipação. Como o custo adicional só ocorre quando há utilização, o modelo tende a funcionar de maneira mais equilibrada para equipes com baixo volume de consultas e exames frequentes.
Benefícios corporativos e valorização dos colaboradores
Os benefícios corporativos têm um papel importante na percepção que os colaboradores possuem sobre a empresa. Mais do que compor o pacote oferecido aos profissionais, eles ajudam a construir relações mais positivas no ambiente de trabalho e reforçam o cuidado da empresa com a equipe.
Mais segurança e bem-estar
Oferecer plano de saúde empresarial ajuda os colaboradores a terem mais tranquilidade no dia a dia, sabendo que possuem acesso facilitado a consultas, exames e atendimento médico quando necessário.
Fortalecimento do employer branding
Empresas que oferecem benefícios corporativos competitivos fortalecem sua imagem no mercado e aumentam sua atratividade para novos talentos. Isso contribui para um employer branding mais forte e uma percepção mais positiva da marca empregadora.
Retenção de talentos
Empresas que investem em saúde corporativa tendem a se tornar mais atrativas para contratação e retenção de talentos, reduzindo índices de rotatividade e fortalecendo a permanência dos colaboradores.
Fortalecimento do clima organizacional
Quando os colaboradores percebem que a empresa se preocupa com seu bem-estar, o clima organizacional tende a se tornar mais positivo, colaborativo e produtivo.
Redução do absenteísmo
O acesso facilitado a cuidados médicos e acompanhamento da saúde contribui para a prevenção de problemas mais graves, ajudando a reduzir faltas frequentes e afastamentos no ambiente de trabalho.
Plano de saúde com coparticipação vale a pena?
O plano de saúde com coparticipação pode ser uma alternativa interessante para empresas que buscam equilibrar controle financeiro e oferta de benefícios, mas a decisão depende diretamente do perfil da empresa e do comportamento de utilização dos colaboradores.
A coparticipação pode incentivar o uso mais consciente do plano de saúde sem comprometer o acesso dos colaboradores ao benefício.
Segundo o Estudo de Utilização 2024 do IESS (Instituto de Estudos de Saúde Suplementar), planos com coparticipação reduzem a utilização entre 15% e 25%, sem impacto significativo na satisfação dos colaboradores, desde que o percentual cobrado não ultrapasse 30% do custo do procedimento. Por isso, avaliar o perfil da equipe e definir regras equilibradas faz toda a diferença para que a estratégia gere economia real sem afetar a experiência dos colaboradores.
Encontre o modelo ideal para sua empresa
Escolher entre um plano tradicional ou com coparticipação exige análise estratégica para equilibrar custo, utilização e satisfação dos colaboradores.
A Benê ajuda sua empresa a avaliar se a coparticipação faz sentido olhando para custo, comportamento de uso e efeito real no time. Assim, sua cotação online não fica restrita à economia imediata e ganha mais inteligência na decisão.
Receba sua cotação online com um especialista da Benê.